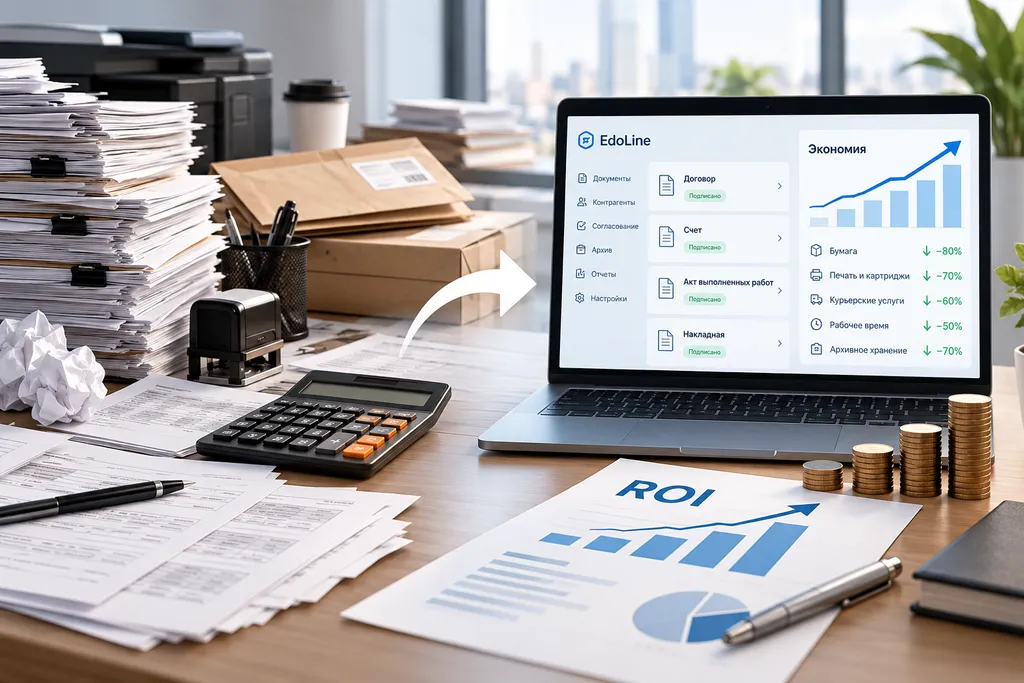
Elektron hujjat aylanishini joriy etishni faqat tejalgan qog‘oz varaqlari soni bo‘yicha emas, balki hujjatlarni qayta ishlashning umumiy xarajatlari asosida baholash kerak. Chop etish, yetkazib berish, arxivlash, xodimlarning ish vaqti, ma’lumotlarni qayta kiritish va xatolarni tuzatish xarajatlarini hisobga olish muhim. Faqat ushbu xarajatlarni raqamli jarayon xarajatlari bilan batafsil taqqoslash haqiqiy moliyaviy samarani ko‘rsatadi.
Korxonada hujjat aylanishini avtomatlashtirish o‘z-o‘zidan tejamkorlikni kafolatlamaydi. Natija hujjatlar hajmi, kelishish marshrutlari va qaysi bosqichlarni avtomatlashtirish mumkinligiga bog‘liq. Shu sababli universal tejamkorlik foizidan emas, amaldagi xarajatlarni tahlil qilishdan boshlash maqsadga muvofiq.
Qog‘oz hujjat aylanishi bo‘yicha qaysi xarajatlarni hisobga olish kerak?
Korxonadagi qog‘oz hujjat aylanishi faqat hujjatlarni chop etish va jo‘natish xarajatlarini emas, balki xodimlarning ularni tayyorlash, tekshirish, kelishish va saqlashga sarflaydigan ish vaqtini ham talab qiladi. Xarajatlarning bir qismi xatolarni tuzatish, kerakli versiyalarni qidirish va hujjatlarni qayta yuborish bilan bog‘liq. Hisob-kitobga quyidagi xarajat moddalarini kiriting:
Qog‘oz, chop etish, kartrijlar va ofis texnikasiga xizmat ko‘rsatish.
Konvertlar, kuryerlik xizmatlari va pochta jo‘natmalari.
Jismoniy saqlash: arxiv uchun joy va hujjatlarni qidirishga sarflanadigan vaqt.
Tayyorlash, tekshirish va kelishishga sarflanadigan ish vaqti.
Ma’lumotlarni qayta kiritish, tuzatishlar va qayta jo‘natish.
Mehnat xarajatlarini hisoblashda hujjatlar bilan ishlashga haqiqatan sarflangan vaqt qiymatidan foydalaning. Elektron hujjat aylanishini yuritish ham resurslarni talab qiladi, shuning uchun bir xil hajmdagi operatsiyalarni taqqoslash kerak.
Tejamkorlikni hisoblash formulasi: amaldagi xarajatlar va EHAni taqqoslaymiz
Avval bir oyda qayta ishlanadigan hujjatlar sonini va bitta qog‘oz hujjatni qayta ishlashning o‘rtacha qiymatini aniqlang. Ushbu ko‘rsatkichlarni ko‘paytiring, so‘ngra o‘tishdan keyingi xarajatlarni hisoblang: xizmat uchun to‘lov, texnik ko‘mak va saqlanib qolgan qo‘lda bajariladigan operatsiyalar. Elektron hujjat aylanishi xizmati turli bosqichlarni o‘z ichiga olishi mumkin, shuning uchun xarajatlar tarkibini xizmat ko‘rsatuvchi bilan aniqlashtirish kerak. Shablonni kompaniyangizning so‘mdagi haqiqiy ma’lumotlari bilan to‘ldiring:
Bir oyda hujjatlar soni: _____ dona.
Bitta qog‘oz hujjatni qayta ishlash qiymati: _____ so‘m.
Amaldagi xarajatlar: hujjatlar soni × qayta ishlash qiymati = _____ so‘m.
EHA xarajatlari: xizmat + texnik ko‘mak + qo‘lda bajariladigan operatsiyalar = _____ so‘m.
Sozlash va ishga tushirish uchun bir martalik xarajatlar: _____ so‘m.
Elektron hujjat aylanishini sozlash, integratsiya qilish va xodimlarni o‘qitish boshlang‘ich investitsiyalarni talab qilishi mumkin. Oylik tejamkorlik amaldagi xarajatlardan o‘tishdan keyingi xarajatlarni ayirish orqali aniqlanadi. O‘zini oqlash muddati bir martalik xarajatlarni oylik tejamkorlikka bo‘lish orqali hisoblanadi. Agar tejamkorlik nolga teng yoki manfiy bo‘lsa, to‘g‘ridan-to‘g‘ri tejamkorlik loyiha xarajatlarini qoplamaydi.
Joriy etish qancha muddatda o‘zini oqlashi mumkin?
O‘zini oqlash muddati hujjatlar hajmi, kelishish jarayonidagi ishtirokchilar soni va jarayonlarning murakkabligiga bog‘liq. Bir xil turdagi operatsiyalarning katta oqimi o‘zini oqlashni tezlashtirishi mumkin, murakkab integratsiya esa boshlang‘ich xarajatlarni oshiradi. Elektron hujjat aylanishini avtomatlashtirish universal foiz asosida emas, kompaniyaning o‘z ma’lumotlari asosida hisoblanishi kerak.
Rentabellikni baholash uchun quyidagi formuladan foydalaning:
ROI = (davr davomida olingan tejamkorlik − loyihaning barcha xarajatlari) / loyihaning barcha xarajatlari × 100%.
Xarajatlarga ishga tushirish, o‘qitish va xuddi shu davr uchun tizimga to‘lovlarni kiriting. Biznes uchun elektron hujjat aylanishi tariflar yoki operatsiyalar hajmi o‘zgarganda qayta hisoblanishi kerak.
To‘g‘ridan-to‘g‘ri tejamkorlikdan tashqari yana nimalarni hisobga olish kerak?
Moliyaviy hisob-kitob butun samarani aks ettirmaydi. Raqamli xizmat hujjatni qidirishni tezlashtirishi, kelishishni kutish vaqtini qisqartirishi va tuzilgan ma’lumotlar asosida jarayonlarni boshqarishga yordam berishi mumkin. Hamkorlar va davlat tashkilotlari bilan ishlashda hujjatlarning yuridik ahamiyatiga qo‘yiladigan talablar hamda amaldagi standartlarni hisobga olish kerak. Bundan tashqari, kundalik ishning quyidagi ko‘rsatkichlarini kuzatib boring:
Joriy etishdan oldingi va keyingi o‘rtacha kelishish vaqti.
Tuzatish uchun qaytarilgan hujjatlar ulushi.
Kerakli versiyani topish va hisobot tayyorlashga sarflanadigan vaqt.
Muddati o‘tgan vazifalar va takroriy bildirishnomalar soni.
Qo‘lda ma’lumot kiritmasdan avtomatlashtirilgan operatsiyalar ulushi.
Kompaniyangiz uchun O‘zbekistonda biznes jarayonlarini avtomatlashtirish faqat raqamli formatga o‘tishni emas, balki real vazifalarni hisobga olishi kerak. Idoralararo ma’lumot almashinuvi va markaziy portal har bir jarayon uchun zarur emas, shuning uchun ularni hisob-kitobga faqat ehtiyoj mavjud bo‘lganda kiriting. Rahbariyat mas’ul xodimlarni belgilashi va tanlangan dastur qaysi vazifalarni hal qilishini tekshirishi kerak.
Biznes uchun EHA tizimi — samarasi xarajatlar va ish jarayonidagi yaxshilanishlar muvozanati asosida baholanadigan yechimdir. EdoLine moliyaviy modeli ish hajmini hisobga olishi kerak: ehtiyojlarni tahlil qilish, sozlash va integratsiya, ishga tushirish, xodimlarni o‘qitish va ko‘zda tutilgan texnik ko‘mak. Shu tariqa to‘g‘ridan-to‘g‘ri moliyaviy tejamkorlikni ish sifati va tezligining yaxshilanishidan ajratish mumkin.